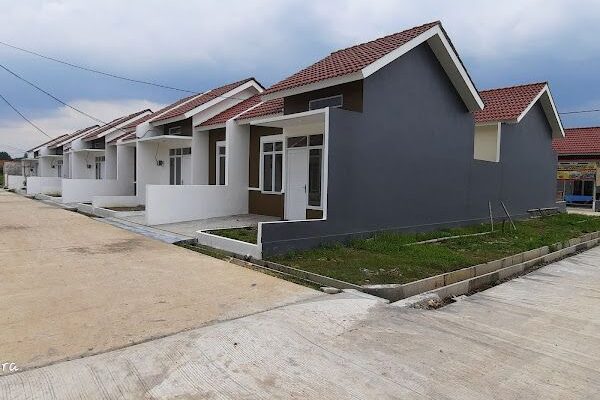
Rumah subsidi sering jadi opsi paling realistis buat Kita yang pengin punya rumah pertama tapi budget masih ketat. Harga lebih masuk akal, cicilan juga biasanya lebih ringan, dan ada dukungan skema KPR subsidi dari pemerintah yang bikin aksesnya lebih gampang dibanding rumah non subsidi.
Tapi rumah subsidi juga bukan berarti tanpa risiko. Banyak orang baru sadar minusnya setelah serah terima, misalnya lokasi yang jauh, ukuran yang terbatas, sampai aturan renovasi yang tidak sebebas rumah biasa. Jadi sebelum Kamu ambil keputusan, lebih aman kalau Kita bedah plus minusnya dengan cara yang realistis.
Apa itu Rumah Subsidi dan Kenapa Harganya Bisa Lebih Ringan
Rumah subsidi itu program hunian untuk MBR, biasanya lewat skema KPR bersubsidi seperti FLPP. Intinya, ada dukungan pembiayaan sehingga bunganya dibuat tetap dan rendah, tenornya panjang, dan uang muka bisa lebih ringan. Di halaman resmi BP Tapera, FLPP dijelaskan punya bunga tetap 5% selama tenor, tenor maksimal 20 tahun, uang muka mulai 1%, dan bebas PPN.
Harga rumah subsidi juga dibatasi per wilayah dan bisa berubah sesuai kebijakan yang berlaku di tahun berjalan. Beberapa rujukan media menjelaskan ada batas harga rumah subsidi 2025 per wilayah.
Kelebihan Rumah Subsidi
1. Harga Lebih Terjangkau
Ini alasan nomor satu. Karena ada dukungan program, harga rumah subsidi umumnya lebih rendah dari rumah komersial di area yang sama. Bahkan ada sumber yang menyebut kisaran harga rumah subsidi sekitar Rp166 juta sampai Rp230 jutaan (tergantung wilayah dan kebijakan).
2. Bunga Tetap dan Cicilan Lebih Stabil
Kalau Kamu tipe yang tidak mau pusing cicilan naik turun, bunga tetap itu keuntungan besar. FLPP secara resmi menyebut bunga 5% tetap selama jangka waktu KPR, jadi cicilan lebih bisa diprediksi dari awal.
3. Tenor Panjang Bikin Angsuran Lebih Ringan
Tenor sampai 20 tahun bikin beban bulanan lebih ringan dibanding tenor pendek. Ini membantu cashflow, apalagi kalau Kamu masih membangun karier atau usaha.
4. DP Bisa Lebih Rendah
Salah satu daya tariknya, DP bisa mulai dari 1% sesuai ketentuan program, jadi tidak selalu butuh tabungan besar di depan.
5. Ada Jalur Pengajuan yang Lebih Jelas
Karena programnya massal, alur pengajuan biasanya sudah cukup standar, dari syarat dokumen, bank penyalur, sampai verifikasi. Beberapa bank juga rutin merilis panduan syarat dan cara pengajuan.
Kekurangan Rumah Subsidi
1. Lokasi Kurang Untuk Aktivitas Harian
Banyak rumah subsidi dibangun di pinggiran karena harga tanahnya lebih masuk. Dampaknya, Kamu perlu hitung biaya dan waktu tempuh ke kantor, sekolah, pasar, akses transportasi, dan layanan kesehatan. Kadang cicilan murah kebayar mahal di ongkos harian.
2. Ukuran Bangunan dan Lahan Terbatas
Rumah subsidi biasanya punya batasan ukuran. Ada pemberitaan yang menyebut luas bangunan berada di rentang 21 sampai 36 m2, dengan batas lahan tertentu, sehingga ruang gerak untuk penataan dan ekspansi tidak seluas rumah komersial.
3. Kualitas Bangunan Bisa Bervariasi antar Developer
Ini realita di lapangan. Ada yang rapi, ada yang butuh perbaikan minor setelah serah terima. Bukan berarti jelek semua, tapi Kamu perlu ekstra teliti saat cek spesifikasi, bahan, finishing, sistem air, listrik, drainase, dan kondisi lingkungan sekitar.
4. Aturan Renovasi Tidak Sebebas Rumah Non Subsidi
Banyak orang pengin langsung renov habis akad, padahal ada aturan yang perlu dipatuhi. Antara menulis aturan renovasi rumah subsidi dan menyinggung soal batasan dan ketentuan waktu terkait renovasi. Jadi kalau rencana Kamu adalah “beli lalu langsung bongkar total”, ini harus dicek dulu biar tidak jadi masalah.
5. Tidak Semua Orang Memenuhi Syarat
Karena targetnya MBR dan penerima yang benar benar butuh, ada kriteria tertentu, misalnya belum punya rumah dan belum pernah menerima subsidi perumahan sebelumnya. Bank juga biasanya minta bukti kemampuan bayar dan kelengkapan dokumen sesuai ketentuan.
Cara Cek Rumah Subsidi
- Survei lokasi di jam sibuk => Datang pas pagi dan sore. Rasain sendiri macetnya, akses angkot, jarak ke minimarket, puskesmas, sekolah, dan titik kerja kamu.
- Cek air dan banjir => Tanya warga sekitar, cek saluran air, lihat kontur tanah. Kalau bisa datang habis hujan.
- Uji kualitas unit contoh dan unit yang Kamu dapat => Jangan cuma lihat show unit. Cek tembok retak rambut, pintu jendela, atap, keramik, tekanan air, dan jalur listrik.
- Tanya detail biaya total => Selain cicilan, biasanya ada biaya admin, asuransi, notaris, dan biaya lain. Di ketentuan FLPP ada info soal asuransi yang sudah termasuk, tapi detail biaya transaksi tetap perlu Kamu minta rinci dari bank dan developer.
- Pahami aturan renovasi sejak awal => Kalau Kamu targetnya renov bertahap, buat rencana yang sesuai aturan, misalnya fokus interior dulu, baru perluasan saat sudah aman secara aturan dan finansial.
Jadi, Rumah Subsidi Cocok untuk Siapa
Rumah subsidi cocok kalau prioritas Kamu adalah punya rumah sendiri secepatnya dengan cicilan yang lebih terkontrol, dan Kamu siap kompromi di ukuran serta lokasi. Skema seperti FLPP membantu Kamu dapat bunga tetap dan tenor panjang, jadi tekanan bulanan lebih ringan.
Tapi kalau pekerjaan Kamu menuntut mobilitas tinggi, atau Kamu sangat butuh lokasi strategis dekat pusat kota, rumah subsidi bisa terasa berat di biaya tidak terlihat seperti bensin, tol, parkir, dan waktu di jalan. Di titik ini, rumah subsidi tetap bisa, tapi perhitungannya harus lebih matang.
Kalau Aku ringkas, kelebihan rumah subsidi itu ada di aksesnya: harga lebih rendah, bunga tetap, tenor panjang, dan DP yang lebih ramah, jadi Kamu punya jalur yang lebih jelas untuk punya rumah pertama.
Sedangkan kekurangannya ada di kompromi: lokasi, ukuran, kualitas yang bisa beda beda, plus aturan renovasi yang perlu ditaati. Jadi sebelum Kamu ambil, pastikan Kamu sudah survei, hitung biaya hidup hariannya, dan paham aturan mainnya. Kalau semua sudah masuk, rumah subsidi bisa jadi langkah awal yang aman untuk mulai punya aset properti.